用户培育阶段结束,流量变现时代开启
目前价位,我们看好美团点评。 未来12个月,我们首先看公司股价能否达到150元区间。 中长期来看,公司市值突破1万亿元大概率。
2019年对于美团点评来说是转折之年,从补贴用户和商家培育外卖消费习惯,到开始基于消费者不可逆转的外卖消费习惯进行流量变现。
考虑到外卖与“从勤奋到懒惰,从懒惰到勤奋”的人性高度契合,外卖已经成为年轻人的主流生活方式。 在可预见的未来,以90后、00后为代表的年轻人将告别外卖,回归厨房。 概率很低。 我们认为,今年发生的转变将在三到五年内加速,而不是回到激烈竞争和高补贴的状态。
根据我们测算,美团2019年至2021年的EPS分别为0.44港元、2.16港元和4.79港元。 考虑到公司现金流才刚刚开始,我们可以给予其30-,股价目标为143.7-191.6元。
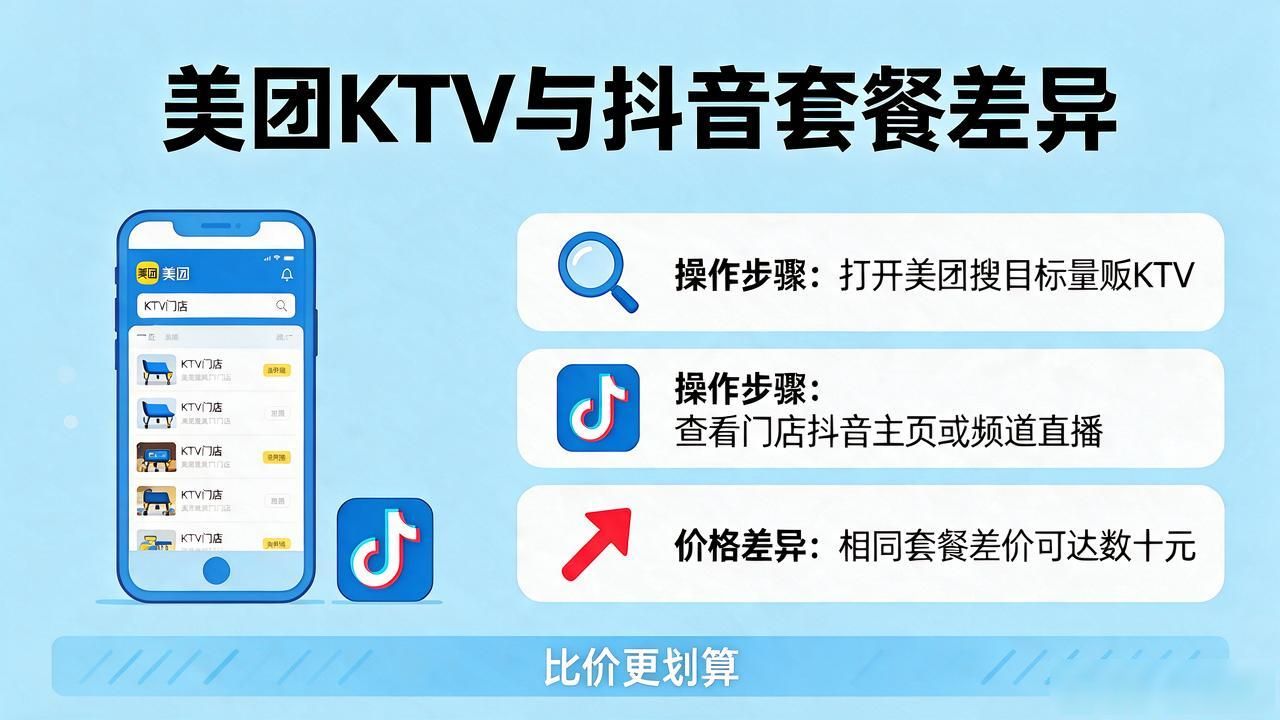
1、过去:外卖巨头通过竞争和补贴美团ktv的团购和预订有什么区别嘛,让外卖成为人们日常生活的一部分。
1)建立外卖闭环
外卖业务的成熟运营离不开商家、配送和用户。 只有三者在外卖平台上形成闭环,这个系统才是完整的。
吸引商家入驻是第一步。 这家外卖巨头采取了以下大规模补贴措施:
商家入驻后必须建设配送网络。配送网络是影响消费者体验的决定性因素之一,也是外卖平台建设的一部分。 目前,外卖平台已基本建立覆盖全国县市的配送网络。
最后一步就是吸引用户外卖。 为了鼓励用户使用外卖,也为了争夺用户,外卖平台纷纷与商家合作,提供高额补贴。 以2017年为例,美团的补贴成本为42亿,其中外卖补贴占比60-70%,为25-29亿,而美团的外卖收入为210亿,剔除骑手成本183亿,仅为2.7亿剩余。 美团将除去骑手成本的收入几乎全部投入到补贴中,因此短短几年时间,外卖行业在2018年就达到了4270亿。 交易量。
2)养成外卖消费习惯
外卖平台连续几年巨额补贴的目的就是让消费者形成外卖习惯。 这是该平台货币化的基础。 只要有用户,商家就离不开平台。 目前,外卖平台已经变得有粘性,外卖已经成为用户日常生活的一部分,具体体现在三个方面:
2、现在:外卖双寡头稳定,美团领先优势稳固
美团在2013年作为新人进入外卖业务,不到五年的时间就成为市场第一。 明显领先于行业先行者饿了么,迫使饿了么在2018年4月被阿里巴巴收购。阿里巴巴在收购饿了么三个月后启动了“暑期行动”,将饿了么确立为新零售时代本地生活服务核心平台,设定外卖市场与美团各占一半的目标。
饿了么落后的核心原因是下线城市不如美团。 外卖平台的成功需要尽可能多的用户,因此外卖平台首先要让商家入驻,然后与商家合作开展促销活动来吸引用户。 由于饿了么在低线城市的本地推广还不够深入,饿了么需要快速扩张,才能将低线城市的运营交给代理商,而代理商的短板引导商户入驻并与商家合作开展促销活动。 相反,美团早在团购时代就积累了丰富的本地推广经验,因此美团很快在低线城市站稳脚跟,用户偏好和商户数量明显优于饿了么。
夏季活动并没有增加饿了么的份额。 饿了么在夏季活动中投入数十亿元补贴用户、商家和骑手,但并没有弥补代理商的短板。 商户结算、促销活动协调、运力不足等问题还没有得到很好的解决。 因此,暑期活动只是让美团的成本也增加了。
达利的最终失败让饿了么彻底停止烧钱。 2019年初,为了打造下线城市卷土重来的模式,饿了么选择与大理代理商合作,疯狂补贴。 20岁及以上消费19折的活动,让大理外卖的日订单量从2万多单增至近7万单。 饿了么的份额很快就突破了一半。 但随着补贴停止,订单量迅速回落至补贴前水平。 大量骑手没有订单,商家的商业计划被打乱。 一些商家甚至退出了饿了么平台,饿了么无奈之下也放弃了部分代理商。 达利的最终失败让饿了么彻底停止烧钱。
2019年4月上旬,阿里巴巴本地生活服务公司CEO王雷仍声称必须达到50%的股份。 不过,6月份王雷表示,“我们在外卖业务上不再关注市场份额,而更关注市场增速”。 9月23日,他表示“不会再出现疯狂的外卖补贴战”。 王雷态度的转变意味着饿了么基本接受了市场格局。
3、未来:美团流量变现进程才刚刚开始
1)外卖业务:配送成本稳定,补贴费率下降,佣金费率上涨空间较大
由于竞争放缓以及外卖业务的三大利好因素,美团外卖将进入利润释放期。
第一个有利因素是分销成本保持稳定。 配送成本是骑手的人工成本。 由于蓝领工人短缺,年轻蓝领工人的工资几乎稳步上涨。 不过,美团的配送成本近年来有所下降。
每单平均配送成本的下降,也是骑手单次配送收入的下降。 主要有两个原因。 一是订单密度增加。 由于外卖配送完全由人工完成,且成本是按订单支付给骑手的,因此外卖一般被认为不存在像互联网公司那样的规模效应,但订单密度的增加是规模效应的唯一来源。食品配送,因为可以通过同一条路线配送更多订单美团ktv的团购和预订有什么区别嘛,这为降低每位骑手的成本带来了空间。
其次,骑手月收入保持稳定,仍具有竞争力。 骑手的工资并不低。 在2016年和2017年外卖快速增长时期,外卖平台提供了丰厚的激励措施来吸引骑手。 但近几个季度,外卖增速明显回落,一线城市增速放缓。 至个位数,骑手的需求也放缓,因此骑手的单单收入减少。 但得益于订单密度的增加,同等里程下的配送订单数量有所增加,月收入也保持在较高水平。 从横向比较来看,骑手在收入上还是有优势的。 从工作时间和收入来看,48%的骑手工作时间超过4小时,47%的人月收入在4000以上。 因此,未来几年的配送成本可以保持大致稳定。
第二个有利因素是用户对补贴的敏感度降低。 外卖行业的快速发展离不开补贴,美团也不例外。 然而,外卖已经过了促销拉动的增长期。 过去一年补贴率持续下降。 用户没有减少外卖消费的倾向。 相反,用户点的外卖种类越来越多,单价也越来越高。
我们认为外卖行业已进入内生驱动阶段,因为大多数外卖用户都比较年轻。 85后、90后占外卖订单的86.3%。 年轻用户是懒人群体的代表,订外卖是刚需。 当西餐、海鲜、火锅等非快餐零食的订单量占到传统快餐零食的一半时,红包促销的有无不再影响用户决策,因此补贴占收入的比例将继续稳步下降。
第三个利好因素是佣金率还有提升空间。 美团外卖的收入主要来自每笔交易的佣金,其变现率在过去几个季度呈现上升趋势。
未来,我们认为流动性率仍有提升空间,主要有两点原因:
2)酒旅业务降维,随着用户增长逐步抢占高端份额
高频流量对酒店和旅游业务产生重大影响。 酒旅行业是美团和携程的竞争。 但美团的业务范围广泛,以外卖为核心的飞轮效应已经显现。 高、中、低频流量相互驱动,在外卖市场、大代店七大业务板块中均排名第一。 休闲娱乐、美容、亲子、教育、婚庆五大业务均取得行业第一。 美团在用户数量、使用时长、打开次数等方面对携程造成了降维打击。 而且,美团主力APP也流失了不少用户给大众点评和美团外卖。 美团外卖APP的DAU已经是11.2亿,仅比携程低60万。 尽管如此,美团的DAU仍是携程的4.4倍,单日人均使用时长是携程的1.8倍,总使用时长是携程的7.7倍。 从结果来看,2018年美团酒店预订用户90%来自外卖和店内用户。
美团相对于携程的另一个优势是,随着用户的增长,它占领了高端市场份额。 美团无疑是懒人经济的代表,而懒人群体中一半以上是Z世代(95后、00后)。 因此,美团在年轻用户渗透率中排名第11位,活跃渗透率TGI达到166,即美团在年轻用户中的渗透率是美团全网渗透率的1.66倍。
美团注意到,携程只关注酒旅行业的高端商务群体,对非商务群体关注不够。 因此,美团避开了携程的优势领域,从年轻的三四线用户入手。 这些用户的消费能力低于商业群体,但当地酒店的需求量很大。 商户方面,美团凭借本土推广优势和低佣金政策,迅速吸引了大量中低端酒店。 近两年,在线酒店预订新增用户70%来自三线及以下城市,美团成功占领增量市场。
通过精准把握年轻用户、中低端酒店和需求类型,美团在酒店预订方面已经超越携程。
美团拥有年轻用户,取得了数量优势。 这是美团在酒旅业务立于不败之地的基础。 随着用户的成长,年轻用户逐渐进入社会,未来的业务群体也将来自年轻用户。 正如之前的高端携程用户已经养成了使用习惯,很难转向美团一样,未来美团的年轻用户转向携程也同样困难。 而且,使用美团可以在不更换APP的情况下满足所有需求。 在年轻用户的手机上,携程不一定是必装APP,但美团是不可或缺的。 在未来的市场竞争中,美团将凭借自身优势逐步渗透到携程的高端市场,但携程获取年轻用户的难度很大。
3)除店内业务占主导地位外,通过广告等变现空间巨大。
大众点评在取得主导地位后并没有停下脚步。 查看餐厅信息和优惠券只是基本功能。 大众点评正在打造更加内容化的社区来增加用户粘性,人均日使用时长呈现稳定增长。 趋势。
广告收入也受益于使用时间的增加。 大众点评早期的变现方式是佣金,但交易平台的佣金上限很低。 在不提供额外服务的情况下,很难超过5%。 但当用户数量足够大、粘性足够高时,广告收入就可以增加。 。 为此,大众点评大力打击订单欺诈等作弊行为。 一经发现,店铺将被关闭。 商店关闭后,用户点击附近商家时将不会显示该商店。 星星和评论也会被屏蔽。 仅显示主动搜索商店名称的用户。 ,所以关店的影响还是蛮大的。 第一次作弊是关店7天,第二次是30天,第三次是90天。 因此,商家想要获得流量,就只能通过广告的方式,否则商家就很难吸引新的客户。 来源。
由于美团在店内业务中占据主导地位,其投资非常低,佣金和广告收入的毛利率接近90%。 因此,到店业务不断为公司输送现金。
外卖酒水、旅游等业务在广告变现方面也有很大的提升空间。 美团天然适合搜索广告和排名广告。 和阿里巴巴的电商一模一样。 距离稍远的商家购买广告后排名可以靠前。 原本排名靠后的评论较少的商家,也可以在购买广告后排名。 在较高的位置,比如用户在外卖中搜索小龙虾时,会同时出现20个商家。 用户不知道哪个商家适合自己,也不知道这20个商家之间的区别。 一般来说,他都会专注于前几个。 对于购买PPC的商家来说排名靠前是非常有利的,而且不会对用户体验产生负面影响。
美团相对于商家来说显然处于强势地位。 个体商家在平台上没有议价能力。 尤其是当用户已经形成线上消费的习惯时,持续缺乏曝光度对于商家来说是致命的打击。 因此,巨大的流量池增强了其强势地位。 这给了美团增加广告变现的条件。 再看自营酒店及旅游业务,其佣金率在2018年下半年之后基本保持稳定,但广告变现率大幅提升,现已接近佣金收入; 横向比较,阿里巴巴天猫的佣金率为2.4%,淘宝的佣金率为2.4%。 天猫的广告变现率为2.5%,拼多多的广告服务变现率为2.8%,而美团外卖的广告变现率仅为1.2%,仍处于较低水平,但与2018年的0.48%相比,已是巨大的增长,预计未来一两年内将增长至3%,三至五年内将增长至5%。
4)从近期医美数据来看,流量在多个生活服务子赛道具有较强的变现能力。
美团点评细分业务覆盖沐浴、KTV、美容、医美、亲子、婚姻、运动健身、娱乐、学习培训、家居、宠物、酒吧、生活服务等数十个重点细分行业。 在众多业务板块中,美团的变现并不多。 以医美为例,美团在2019年之前并没有深入运营该细分市场。今年1月,美团推出了正版医美联盟活动。 并专注于不需要整容的轻医美市场。 仅仅5个月后,6天618大促就超越互联网第一医美平台新氧、美团医美6天交易额达6.7亿,较去年双11大促增长300% ,而新氧第二季度交易额仅为8.9亿,同比增长82%; 美团医美的参与用户超过400万,而新氧第二季度的MAU只有247万。 预计2020年医美市场将达到4600亿,如果美团占10%的份额,那就是460亿的营业额。 按照10%的佣金率和5%的广告变现率计算,可以获得69亿收入,毛利率在80%以上。 类似的细分赛道可以增加美团的变现能力,但美团此前的重点更多是在外卖上。 未来,随着类似医美团队的成立,还会增加更多细分赛道。 可供挖掘。
4、盈利预测及估值
关键假设:
美团2019年、2020年、2021年EPS分别为0.44港元、2.16港元、4.79港元,给予公司30-,目标价143.7-191.6元。
免责声明
该微信公众订阅号(微信ID:)是京西投资、设立和管理的唯一订阅号。
本订阅账户所含内容的版权归京西投资有限公司所有。京西投资不会仅仅因为接收者收到了本订阅所含内容而将接收者视为本公司的自然客户帐户。 本订阅账号所包含的内容仅在相关法律许可的情况下发布,仅用于提供信息,并不构成任何广告或推荐。
本认购账户所包含的信息来源于公开信息,京西投资不保证该等信息的准确性、完整性或可靠性。 本认购账户内容所包含的信息、意见和猜测仅反映发布当日的判断,所提及的证券或投资标的的价格、价值和投资收益可能会上涨或下跌。 过去的表现不应作为未来表现的基础。 在不同时间,京熙投资可能会发布与上述内容所包含的信息、观点和猜测不一致的内容。 京西投资并不保证内容中包含的信息是最新的。
本报告中提及的投资和服务可能不适合个人客户,也不构成对客户的私人咨询建议。
在任何情况下,本订阅账户中包含的内容并不构成对任何人的投资建议,京西投资及其团队成员对因使用本订阅中包含的任何内容而造成或可能造成的任何损失不承担任何责任帐户。 投资者须注意,根据该信息做出的任何投资决定与公司、其员工或附属机构无关。
订阅者复制、转载本订阅账号所含全部内容(包括文字、音频、视频等),必须注明出处,不得对本订阅账号所含内容进行任何引用、删除或修改。违背初衷。
本订阅帐户保留对其所含内容的所有合法权利。